
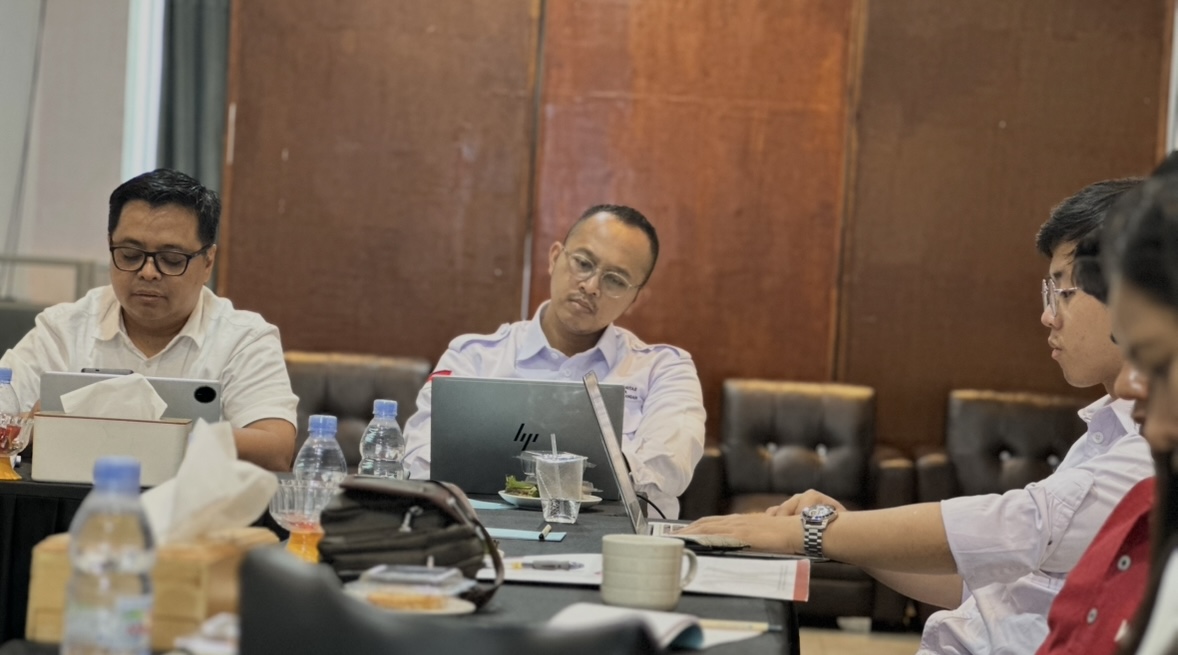
Tandaseru — Pembiayaan perbankan syariah di provinsi Maluku Utara mencatat pertumbuhan sebesar 18,02 persen secara tahunan (year-on-year/YoY) dengan porsi pembiayaan mencapai 9,65 persen dari total kredit serta tingkat pembiayaan bermasalah (Non-Performing Financing/NPF) yang terjaga di angka 1,73 persen per September 2026.
Capaian kinerja keuangan syariah tersebut dipaparkan Kepala Bagian Pengawasan Lembaga Jasa Keuangan Otoritas Jasa Keuangan (OJK) Provinsi Maluku Utara, Fauzi Sain, dalam media gathering OJK yang dipusatkan di hotel Molokai Pulau Morotai, Kamis (19/11/2026).
Fauzi menjelaskan, porsi pembiayaan perbankan syariah di Maluku Utara yang mencapai 9,65 persen berdasarkan lokasi kantor jauh melampaui share perbankan syariah secara nasional yang berada di kisaran 7,5 persen. Secara year-to-date (YtD) hingga September 2026, pembiayaan syariah di Maluku Utara tumbuh 9,43 persen, jauh lebih tinggi dibanding kredit konvensional yang tumbuh 3,4 persen. Sementara secara tahunan (YoY), pertumbuhan pembiayaan syariah sebesar 18,02 persen juga melampaui konvensional yang berada di kisaran 6,5 persen.
“Yang akan menjadi concern kita adalah pembiayaan syariah ini masih terus mengalami peningkatan yang signifikan dan positif. Cuma memang yang perlu menjadi concern bahwa dengan tingginya keterkaitan syariah, kebudayaan Islam yang ada di Maluku Utara—baik itu mungkin ada di Ternate dan ada di Tidore—itu belum menunjukkan tingginya minat perbankan syariah untuk menambah jumlah jaringan kantor yang ada di Maluku Utara,” ujar Fauzi.
Dari sisi kualitas pembiayaan, rasio pembiayaan bermasalah (NPF) syariah di Maluku Utara sebesar 1,73 persen dinilai lebih terjaga dibanding kredit konvensional yang tercatat 3,57 persen. Kinerja positif ini memperkuat peran perbankan syariah dalam menopang pertumbuhan ekonomi yang stabil dan beretika, termasuk memperluas pembiayaan berbasis nilai pada sektor UMKM, ekonomi hijau, pengelolaan limbah tambang, energi terbarukan, serta pariwisata berkelanjutan.
Berdasarkan data posisi September 2026 di Maluku Utara, terdapat dua Bank Umum Syariah—yakni Bank Syariah Indonesia (BSI) dan Bank Muamalat yang berkantor pusat di Jakarta dan memiliki kantor cabang di wilayah Malut—dengan rincian dua kantor cabang, enam kantor cabang pembantu, dan tiga kantor kas. Selain itu terdapat tiga BPR Syariah, yakni BPRS Bobato Lestari di Tidore, BPRS Bahari Berkesan di Ternate, dan BPRS Saruma Sejahtera di Halmahera Selatan. Untuk Industri Keuangan Non-Bank (IKNB) Syariah di Maluku Utara tercatat memiliki sekitar tujuh unit pembiayaan syariah dan satu Pegadaian Syariah.
Secara nasional, data perkembangan keuangan syariah hingga Agustus–September 2026 mencatat perbankan syariah terdiri atas 14 Bank Umum Syariah, 18 Unit Usaha Syariah (UUS), dan 170 BPR Syariah, dengan total aset Rp1.089,68 triliun, Dana Pihak Ketiga (DPK) Rp848,98 triliun (tumbuh 12,12 persen YoY), pembiayaan Rp748,70 triliun (tumbuh 11,61 persen YoY), market share 7,44 persen, dan NPF gross 2,30 persen.
Di pasar modal syariah per September 2026 tercatat market share 49,57 persen, Indeks Saham Saham Syariah Indonesia (ISSI) 210,70, market cap saham syariah Rp5.269,87 triliun, Asset Under Management (AUM) reksa dana syariah Rp84,30 triliun, serta penghimpunan dana Securities Crowdfunding (SCF) syariah sebesar Rp1.190,37 juta.
Instrumen pasar modal syariah meliputi 625 saham syariah (nilai aset Rp2.000,71 triliun), 328 sukuk korporasi (Rp97,85 triliun), 269 reksa dana syariah (Rp84,30 triliun), dan 82 sukuk negara yang berada di luar pengawasan OJK (Rp1.818,56 triliun).
Sementara itu, IKNB syariah nasional mencakup 58 asuransi syariah, 40 pembiayaan syariah, 9 penjaminan syariah, 9 fintech syariah, 81 LKM syariah, dan 40 industri non-bank syariah lainnya. Pada PPDP syariah (posisi Agustus 2026) tercatat aset asuransi jiwa syariah Rp38,80 triliun, aset asuransi umum syariah Rp10,70 triliun, aset reasuransi syariah Rp2,99 triliun, aset DPPK-PPMP syariah Rp2,13 triliun, aset DPPK-PIP syariah termasuk UUS Rp1,26 triliun, aset DPLK syariah Rp1,99 triliun, aset penjaminan syariah Rp7,32 triliun, dan market share PPDP syariah (aset) 2,17 persen.
Pada PVML syariah (posisi Agustus 2026) tercatat aset perusahaan pembiayaan syariah Rp37,78 triliun, aset perusahaan modal ventura syariah Rp4,08 triliun, aset pindar syariah Rp0,11 triliun, gearing ratio perusahaan pembiayaan syariah 1,07 kali, dan market share PVML syariah (aset) 11,77 persen.
Mengenai market share keuangan syariah secara keseluruhan berdasarkan analisis data 2025, Fauzi menyebutkan angkanya berada di kisaran 13,23 persen berbanding keuangan konvensional sebesar 86,77 persen, dengan tren perkembangan yang terus positif dibanding periode sebelumnya.
Terkait literasi dan inklusi keuangan, Fauzi merujuk hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 dari BPS yang terbit sekitar September–Oktober 2026. Secara nasional, indeks literasi dan inklusi keuangan syariah berada di angka 43,07 persen dan 13,24 persen, sedangkan indeks literasi dan inklusi keuangan secara umum (gabungan konvensional dan syariah) berada pada 69,57 persen dan 93,61 persen.
Adapun di Maluku Utara pada SNLIK 2026, indeks literasi dan inklusi keuangan syariah tercatat 28,21 persen dan 10,94 persen, sementara indeks literasi dan inklusi keuangan secara umum di Maluku Utara berada pada 48,65 persen dan 77,18 persen.
“Kita dengan sadar memahami dengan pemahaman kita 43%, namun penggunaan kita hanya di sekitaran 13,24%. Ini mungkin menjadi PR kita bersama,” kata Fauzi.
Ia menambahkan, tantangan pengembangan industri keuangan syariah juga mencakup diferensiasi model bisnis dan produk syariah yang masih terbatas (seperti saham syariah, sukuk koperasi, reksa dana syariah, surat berharga negara, asuransi syariah, dan pembiayaan syariah), adopsi teknologi serta integrasi teknologi keuangan syariah mutakhir yang belum memadai termasuk pemanfaatan mobile banking yang belum semasif konvensional, pemenuhan Sumber Daya Manusia (SDM) ahli keuangan syariah yang belum optimal, serta isu struktural perbankan syariah seperti diferensiasi dengan konvensional, keterbatasan infrastruktur TI, produk dan layanan, serta keterbatasan size dan permodalan yang rentan terhadap risiko.
Di sisi lain, Fauzi memaparkan adanya peluang dari keunikan produk syariah, orientasi bisnis dan kemaslahatan masyarakat, serta potensi pengelolaan dana sosial (ZISWAF), termasuk Cash Waqf Linked Deposit (CWLD).
Berdasarkan data per September 2026, dari 65 Lembaga Keuangan Syariah Penerima Wakaf Uang (LKS-PWU), sebanyak 22 lembaga telah mengimplementasikan CWLD—terdiri atas 9 Bank Umum Syariah, 3 Unit Usaha Syariah, dan 10 BPR Syariah—dengan 56 seri CWLD bernilai penghimpunan Rp34,02 miliar (32 seri skema dengan pembiayaan senilai Rp19,50 miliar dan 24 seri skema tanpa pembiayaan senilai Rp14,51 miliar) untuk membantu UMKM naik kelas dari unbankable menjadi layak pembiayaan.
Untuk mendorong pengembangan keuangan syariah dan memperkuat awareness masyarakat, OJK mengarahkan langkah melalui Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia 2023–2027 (meliputi lima pilar: penguatan struktur dan ketahanan, akselerasi digitalisasi, penguatan karakteristik syariah, peningkatan kontribusi ekonomi, serta penguatan pengaturan, perizinan, dan pengawasan, dengan perangkat pendukung kepemimpinan dan manajemen perubahan, infrastruktur teknologi dan SDM, serta sinergi dan kolaborasi dengan stakeholders), pemanfaatan layanan digital seperti BSI Mobile dan LinkAja syariah yang memenuhi prinsip syariah, edukasi dan sosialisasi masif—termasuk sekitar 10 hingga 15 kegiatan terkait syariah sepanjang 2026 bersama tim dan media—kerja sama lintas institusi, dukungan pemerintah dan Bank Indonesia dalam pengembangan industri halal, serta inisiatif OJK bersama perguruan tinggi, MES, Kementerian Agama, KDEKS, pelatihan pengurus masjid, optimalisasi media sosial dan wartawan, digitalisasi UMKM (QRIS, Pegadaian Syariah, SCF Syariah, P2PL Syariah), serta pembinaan UMKM lewat Dekranasda, SPKD, TPAK, dan program One Pesantren, One Product (OPOP).


Tinggalkan Balasan
Anda harus masuk untuk berkomentar.